Domain selbständige-kredit.de kaufen?
Wir ziehen mit dem Projekt
selbständige-kredit.de um.
Sind Sie am Kauf der Domain
selbständige-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbständige-kredit.de kaufen?
Was passiert mit Kredit bei Privatinsolvenz?
Was passiert mit Kredit bei Privatinsolvenz? Während einer Privatinsolvenz werden alle Schulden des Schuldners überprüft und gegebenenfalls teilweise oder vollständig erlassen. Kredite sind Teil dieser Schulden und können daher im Rahmen des Insolvenzverfahrens abgewickelt werden. In den meisten Fällen werden Kreditgeber einen Teil ihrer Forderungen verlieren, da die Insolvenzregelungen den Schuldner vor einer übermäßigen Verschuldung schützen sollen. Es ist wichtig, sich rechtzeitig an einen Insolvenzanwalt zu wenden, um die besten Optionen für die Bewältigung von Krediten während einer Privatinsolvenz zu besprechen. **
Was passiert mit dem Kredit bei Privatinsolvenz?
Bei Privatinsolvenz wird der Kredit in der Regel nicht vollständig zurückgezahlt. Stattdessen wird ein Insolvenzverfahren eingeleitet, bei dem die Schulden des Schuldners überprüft und gegebenenfalls teilweise erlassen werden. Die Gläubiger erhalten dann eine Quote aus der Insolvenzmasse, die je nach individueller Situation des Schuldners variieren kann. Nach Abschluss des Insolvenzverfahrens wird der Rest der Schulden erlassen, und der Schuldner erhält eine Restschuldbefreiung. Es ist wichtig, sich rechtzeitig über die Möglichkeiten und Konsequenzen einer Privatinsolvenz zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Privatinsolvenz
Top-Angebote
Produkte zum Begriff Privatinsolvenz:
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wo bekomme ich einen Kredit trotz Privatinsolvenz?
Es ist schwierig, einen Kredit zu erhalten, wenn man sich in Privatinsolvenz befindet, da dies ein hohes Risiko für die Kreditgeber darstellt. Es gibt jedoch spezialisierte Kreditanbieter, die Kredite trotz Privatinsolvenz anbieten. Es ist ratsam, sich gründlich über diese Anbieter zu informieren und die Konditionen sorgfältig zu prüfen. Alternativ könnten Sie auch versuchen, einen Kredit von Freunden oder Familienmitgliedern zu erhalten. Es ist wichtig, sich bewusst zu sein, dass Kredite trotz Privatinsolvenz oft mit höheren Zinsen verbunden sind und zusätzliche Sicherheiten verlangt werden können. **
-
Kann man nach einer Privatinsolvenz wieder einen Kredit aufnehmen?
Ja, grundsätzlich ist es möglich, nach einer Privatinsolvenz wieder einen Kredit aufzunehmen. Allerdings wird es schwieriger sein, einen Kreditgeber zu finden, da die Insolvenz Ihre Kreditwürdigkeit beeinträchtigt hat. Sie müssen möglicherweise höhere Zinsen zahlen oder Sicherheiten stellen, um einen Kredit zu erhalten. Es ist wichtig, Ihre finanzielle Situation zu verbessern und Ihre Schulden zu begleichen, um Ihre Chancen auf die Genehmigung eines Kredits zu erhöhen. Es kann auch hilfreich sein, eine positive Kreditgeschichte aufzubauen, indem Sie kleine Kredite zurückzahlen oder eine Kreditkarte verantwortungsbewusst nutzen. **
-
Wie viele Jahre Privatinsolvenz?
Wie viele Jahre Privatinsolvenz dauert, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Schulden, der Dauer der Zahlungsunfähigkeit und dem Verlauf des Insolvenzverfahrens. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre, kann aber unter bestimmten Umständen verkürzt werden. Dafür müssen alle Verfahrenskosten und mindestens 35% der Schulden beglichen werden. Es ist ratsam, sich von einem Insolvenzberater oder Anwalt beraten zu lassen, um die genaue Dauer der Privatinsolvenz für den individuellen Fall zu klären. **
-
Wann endet die Privatinsolvenz?
Die Dauer einer Privatinsolvenz hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Schulden und der Zahlungsfähigkeit des Schuldners. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre. Nach Ablauf dieser Zeit und erfolgreicher Durchführung des Insolvenzverfahrens wird die Restschuldbefreiung erteilt. Dies bedeutet, dass die verbleibenden Schulden erlassen werden und der Schuldner von seiner Restschuld befreit ist. Somit endet die Privatinsolvenz mit der Erteilung der Restschuldbefreiung. **


Kann ich Privatinsolvenz beantragen?
Ja, grundsätzlich kann jeder, der sich in einer finanziellen Notlage befindet und nicht in der Lage ist, seine Schulden zu begleichen, Privatinsolvenz beantragen. Dabei ist es wichtig, dass man sich zuvor über die Voraussetzungen und den Ablauf der Privatinsolvenz informiert und gegebenenfalls rechtlichen Rat einholt. Zudem sollte man bedenken, dass die Privatinsolvenz auch Auswirkungen auf die persönliche finanzielle Situation und Bonität haben kann. Es ist ratsam, sich frühzeitig mit einem Insolvenzberater oder Anwalt in Verbindung zu setzen, um alle Möglichkeiten und Risiken abzuwägen. Letztendlich ist die Entscheidung zur Beantragung der Privatinsolvenz eine individuelle und persönliche Frage, die sorgfältig durchdacht werden sollte. **
Kann man Privatinsolvenz erben?
Kann man Privatinsolvenz erben? Ja, grundsätzlich können Schulden und Verbindlichkeiten einer Person nach ihrem Tod auf ihre Erben übergehen. Die Erben können dann gegebenenfalls für die Begleichung der Schulden haftbar gemacht werden. Es ist wichtig zu beachten, dass die Erben nicht automatisch die Privatinsolvenz des Verstorbenen erben, sondern nur die Schulden, die zum Zeitpunkt des Todes noch bestehen. Es ist ratsam, im Falle einer Erbschaft mit Schulden rechtlichen Rat einzuholen, um die eigenen Haftungsrisiken zu klären. **
Top-Angebote
Produkte zum Begriff Privatinsolvenz:
-
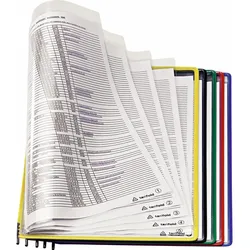
Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen79,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
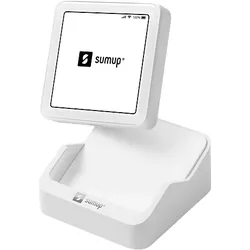
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Kredit bei Privatinsolvenz?
Was passiert mit Kredit bei Privatinsolvenz? Während einer Privatinsolvenz werden alle Schulden des Schuldners überprüft und gegebenenfalls teilweise oder vollständig erlassen. Kredite sind Teil dieser Schulden und können daher im Rahmen des Insolvenzverfahrens abgewickelt werden. In den meisten Fällen werden Kreditgeber einen Teil ihrer Forderungen verlieren, da die Insolvenzregelungen den Schuldner vor einer übermäßigen Verschuldung schützen sollen. Es ist wichtig, sich rechtzeitig an einen Insolvenzanwalt zu wenden, um die besten Optionen für die Bewältigung von Krediten während einer Privatinsolvenz zu besprechen. **
-
Was passiert mit dem Kredit bei Privatinsolvenz?
Bei Privatinsolvenz wird der Kredit in der Regel nicht vollständig zurückgezahlt. Stattdessen wird ein Insolvenzverfahren eingeleitet, bei dem die Schulden des Schuldners überprüft und gegebenenfalls teilweise erlassen werden. Die Gläubiger erhalten dann eine Quote aus der Insolvenzmasse, die je nach individueller Situation des Schuldners variieren kann. Nach Abschluss des Insolvenzverfahrens wird der Rest der Schulden erlassen, und der Schuldner erhält eine Restschuldbefreiung. Es ist wichtig, sich rechtzeitig über die Möglichkeiten und Konsequenzen einer Privatinsolvenz zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wo bekomme ich einen Kredit trotz Privatinsolvenz?
Es ist schwierig, einen Kredit zu erhalten, wenn man sich in Privatinsolvenz befindet, da dies ein hohes Risiko für die Kreditgeber darstellt. Es gibt jedoch spezialisierte Kreditanbieter, die Kredite trotz Privatinsolvenz anbieten. Es ist ratsam, sich gründlich über diese Anbieter zu informieren und die Konditionen sorgfältig zu prüfen. Alternativ könnten Sie auch versuchen, einen Kredit von Freunden oder Familienmitgliedern zu erhalten. Es ist wichtig, sich bewusst zu sein, dass Kredite trotz Privatinsolvenz oft mit höheren Zinsen verbunden sind und zusätzliche Sicherheiten verlangt werden können. **
-
Kann man nach einer Privatinsolvenz wieder einen Kredit aufnehmen?
Ja, grundsätzlich ist es möglich, nach einer Privatinsolvenz wieder einen Kredit aufzunehmen. Allerdings wird es schwieriger sein, einen Kreditgeber zu finden, da die Insolvenz Ihre Kreditwürdigkeit beeinträchtigt hat. Sie müssen möglicherweise höhere Zinsen zahlen oder Sicherheiten stellen, um einen Kredit zu erhalten. Es ist wichtig, Ihre finanzielle Situation zu verbessern und Ihre Schulden zu begleichen, um Ihre Chancen auf die Genehmigung eines Kredits zu erhöhen. Es kann auch hilfreich sein, eine positive Kreditgeschichte aufzubauen, indem Sie kleine Kredite zurückzahlen oder eine Kreditkarte verantwortungsbewusst nutzen. **
Ähnliche Suchbegriffe für Privatinsolvenz
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Jahre Privatinsolvenz?
Wie viele Jahre Privatinsolvenz dauert, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Schulden, der Dauer der Zahlungsunfähigkeit und dem Verlauf des Insolvenzverfahrens. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre, kann aber unter bestimmten Umständen verkürzt werden. Dafür müssen alle Verfahrenskosten und mindestens 35% der Schulden beglichen werden. Es ist ratsam, sich von einem Insolvenzberater oder Anwalt beraten zu lassen, um die genaue Dauer der Privatinsolvenz für den individuellen Fall zu klären. **
-
Wann endet die Privatinsolvenz?
Die Dauer einer Privatinsolvenz hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Schulden und der Zahlungsfähigkeit des Schuldners. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre. Nach Ablauf dieser Zeit und erfolgreicher Durchführung des Insolvenzverfahrens wird die Restschuldbefreiung erteilt. Dies bedeutet, dass die verbleibenden Schulden erlassen werden und der Schuldner von seiner Restschuld befreit ist. Somit endet die Privatinsolvenz mit der Erteilung der Restschuldbefreiung. **
-
Kann ich Privatinsolvenz beantragen?
Ja, grundsätzlich kann jeder, der sich in einer finanziellen Notlage befindet und nicht in der Lage ist, seine Schulden zu begleichen, Privatinsolvenz beantragen. Dabei ist es wichtig, dass man sich zuvor über die Voraussetzungen und den Ablauf der Privatinsolvenz informiert und gegebenenfalls rechtlichen Rat einholt. Zudem sollte man bedenken, dass die Privatinsolvenz auch Auswirkungen auf die persönliche finanzielle Situation und Bonität haben kann. Es ist ratsam, sich frühzeitig mit einem Insolvenzberater oder Anwalt in Verbindung zu setzen, um alle Möglichkeiten und Risiken abzuwägen. Letztendlich ist die Entscheidung zur Beantragung der Privatinsolvenz eine individuelle und persönliche Frage, die sorgfältig durchdacht werden sollte. **
-
Kann man Privatinsolvenz erben?
Kann man Privatinsolvenz erben? Ja, grundsätzlich können Schulden und Verbindlichkeiten einer Person nach ihrem Tod auf ihre Erben übergehen. Die Erben können dann gegebenenfalls für die Begleichung der Schulden haftbar gemacht werden. Es ist wichtig zu beachten, dass die Erben nicht automatisch die Privatinsolvenz des Verstorbenen erben, sondern nur die Schulden, die zum Zeitpunkt des Todes noch bestehen. Es ist ratsam, im Falle einer Erbschaft mit Schulden rechtlichen Rat einzuholen, um die eigenen Haftungsrisiken zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.